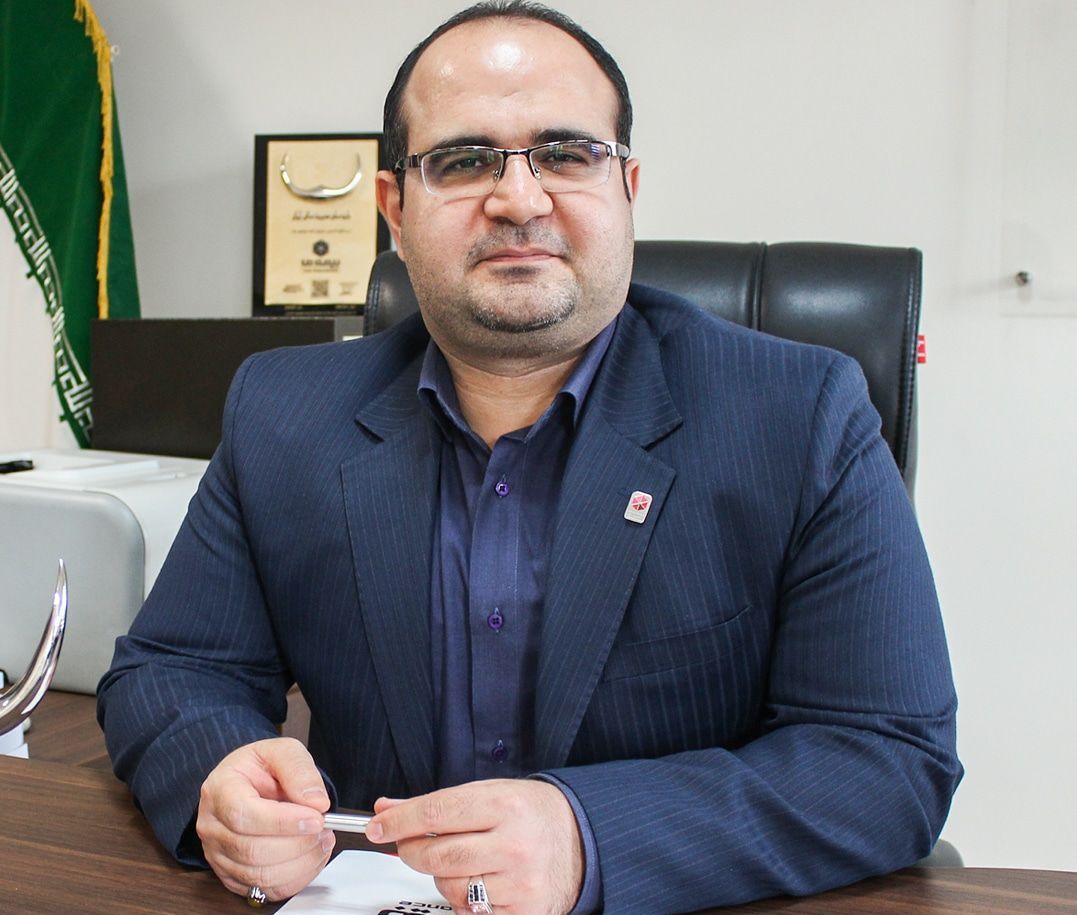
اقتصادتهران: معاون مالی و سرمایه گذاری شرکت بیمه “ما”، اظهار کرد: شرکتهای بیمهای، حوادث مهمی را که در چند سال اخیر رخ داده و اثر با اهمیتی برروی سود وزیان آنها داشته در اسرع وقت افشا کردهاند.
به گزارش اقتصادتهران به نقل از روابط عمومی بیمه “ما”، وحید وثوق، در خصوص اینکه آیا شرکتهای بیمهای بعد از وقوع هرحادثهای ملزم به افشای اطلاعات هستند یا خیر؟، گفت: اینکار توسط شرکت های بیمهای انجام میشود.
وی با اشاره به نامشخص بودن میزان و نوع خسارت درهنگام وقوع حادثه، افزود: در لحظه وقوع خسارت معلوم نیست که آیا این ریسک در تعهد بیمه بوده یا خیر؟ ولی به طورمعمول اتفاقاتی که رخ داده و رقم های با اهمیتی هم بوده توسط شرکتها افشا شده است.
معاون مالی و سرمایه گذاری شرکت بیمه “ما”، تصریح کرد: درمواردی که اثبات شود که شرکت این موضوع را میدانسته و اثر سود و زیانی قابل توجهی روی صورت های مالی می گذارد باید شفافیت صورت بگیرد که تاکنون توسط شرکت های بیمه ای افشا شده است.
وثوق، درخصوص تاخیر درخصوص افشای اطلاعات، توضیح داد: برای افشای اطلاعات همه موارد باید مشخص شود به دلیل اینکه اگر یک شرکت بیمه سریعا اعلام کند که پوشش این خسارت در تعهد وی بوده اما حدود خسارت را مشخص نکند یک خبر ناپخته را دراختیاراستفاده کنندگان قرارداده است.
وی معتقد است که اگر خسارتی تا این اندازه اهمیت داشته که آثار سود وزیانی با اهمیتی دارد، شرکت مذکور می تواند از سازمان بورس درخواست کند که نماد آن را ببندد تا اطلاعات تکمیل شود.
معاون مالی و سرمایه گذاری بیمه “ما”، خاطرنشان کرد: اگر شرکتی می داند که یک خسارت تاثیر با اهمیتی بر روی سود و زیان آن می گذارد باید شفاف سازی کند تا متهم نشود به اینکه اطلاعات را دردسترس سهامداران قرارنداده است.
وثوق افزود: وقتی صنعتی توسط چندین نهاد و ناظر پذیرفته می شودهرکدام از این نهادها می تواند اطلاعات خاص خود را داشته باشد که شرکت های تابعه ملزم به رعایت همه آن موارد هستند.
وی اذعان داشت که شرکت بیمه ای در موارد خسارات بزرگ، طبق قوانین ومقررات به محض اینکه خسارتی بالای یک رقمی اتفاق بیفتد که در حال حاضر براساس آیین نامه ۷۶، حدود ۲۰۰ میلیون تومان است باید به بیمه مرکزی به عنوان بیمه گر اتکایی اطلاع بدهد که این خسارت اتفاق افتاده است ولی اینکه به عنوان ناشر، این اطلاعات دراختیارسهامدار قرارداده شود درآیین نامه های بیمه مرکزی نیامده به دلیل اینکه مواردی هستند که شرکت در نهادهای دیگر ملزم به رعایت آن است.
وثوق ادامه داد: وقتی حسابرس و بازرس قانونی در خصوص شرکت ها اظهارنظر می کند، یعنی همه قوانین و مقررات را که شرکت به واسطه آنها پذیرفته شده و با توجه به آن موضوع دارد کار می کند را در نظر می گیرد که شامل قوانین و مقررات سازمان بورس، بیمه مرکزی، قانون تجارت و قانون مالیاتی می شود.
دیدگاه ها بسته هستند.