تزریق ۱۶۰ هزار میلیارد تومان منابع به نهضت ملی مسکن، تأمین مالی نزدیک به ۴۰۰ هزار واحد مسکونی و تحویل بیش از ۲۰۶ هزار واحد به متقاضیان، نشان میدهد بانک مسکن همچنان یکی از بازیگران اصلی تحقق سیاست خانهدار کردن مردم است؛ نقشی که در سال ۱۴۰۵ با تمرکز بر تکمیل پروژهها، تسریع پرداخت تسهیلات و تقویت توان مالی بانک دنبال شده است.
به گزارش اقتصادتهران، مسکن همچنان یکی از مهمترین دغدغههای اقتصادی خانوارهای ایرانی است و در شرایطی که افزایش هزینه ساخت، رشد قیمت مصالح و محدودیت منابع مالی، اجرای پروژههای ساختمانی را با دشواریهایی مواجه کرده، نقش شبکه بانکی در تأمین مالی این بخش اهمیت بیشتری پیدا میکند. در چنین شرایطی، بانک مسکن بهعنوان بانک تخصصی حوزه مسکن، تلاش کرده است با ایفای نقش تأمینکننده مالی پروژههای نهضت ملی مسکن، فاصله میان آغاز ساخت واحدها و تحویل آنها به متقاضیان را کاهش دهد.
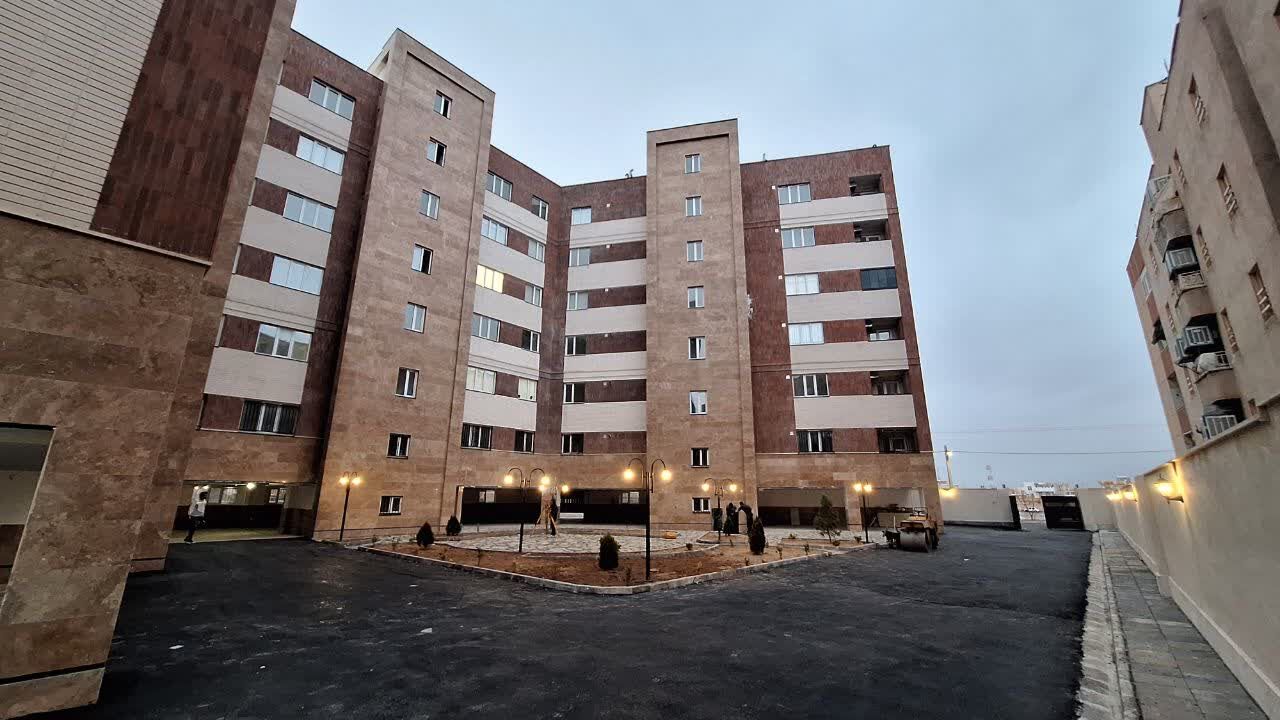
بررسی عملکرد بانک مسکن در هفت ماه نخست سال ۱۴۰۵ نشان میدهد که تمرکز بر تأمین مالی پروژهها و تکمیل واحدهای نیمهتمام، همچنان از مهمترین محورهای فعالیت آن است. آمارهای اعلامشده از سوی مدیرعامل بانک مسکن حاکی از آن است که این بانک تا ۱۴ مهرماه سال جاری، قرارداد تأمین مالی ۳۹۹ هزار واحد مسکونی را به ارزشی بیش از ۲۰۲ هزار و ۵۰۰ میلیارد تومان منعقد کرده است. از این میزان، حدود ۱۶۰ هزار میلیارد تومان در قالب سهمالشرکه به سازندگان پرداخت شده و بیش از ۲۰۶ هزار واحد نیز تکمیل و به متقاضیان تحویل شده است.
این ارقام از چند جهت قابل توجه است. نخست آنکه بانک مسکن توانسته بخش بزرگی از تعهدات تأمین مالی پروژههای نهضت ملی را به مرحله اجرا برساند و دوم اینکه عملکرد آن صرفاً به امضای قرارداد و ایجاد تعهد اعتباری محدود نمانده، بلکه بخشی قابل توجه از واحدهای تأمین مالیشده به مرحله تکمیل و تحویل رسیدهاند. به بیان دیگر، معیار موفقیت در این حوزه فقط میزان تسهیلات مصوب نیست؛ بلکه میزان منابعی که واقعاً به پروژهها تزریق شده و تعداد خانوارهایی که توانستهاند صاحب خانه شوند نیز اهمیت دارد.
از قراردادهای اعتباری تا خانههای تحویلشده
یکی از شاخصهای مهم در ارزیابی عملکرد بانک مسکن، نسبت میان تأمین مالی و نتیجه نهایی آن در بازار مسکن است. بر اساس آمار اعلامشده، از مجموع قراردادهای منعقدشده برای ۳۹۹ هزار واحد، بیش از ۲۰۶ هزار واحد به مرحله تکمیل و تحویل رسیدهاند. این موضوع نشان میدهد که بخش مهمی از منابع بانکی توانسته از مرحله تأمین اعتبار عبور کند و به نتیجه ملموس برای متقاضیان تبدیل شود.
همچنین فروش اقساطی واحدهای تکمیلشده اهمیت ویژهای دارد؛ چراکه با ورود این واحدها به مرحله فروش اقساطی، هم فرآیند خانهدار شدن متقاضیان نهایی میشود و هم امکان بازگشت تدریجی منابع به چرخه اعتباری بانک فراهم خواهد شد. چنین چرخهای میتواند ظرفیت بانک برای حمایت از پروژههای جدید و تأمین مالی متقاضیان بیشتر را تقویت کند.
عملکرد ششماهه؛ رشد ۵۰ درصدی مبلغ تسهیلات پرداختی
در کنار عملکرد بانک مسکن در نهضت ملی، آمار تسهیلاتدهی این بانک در نیمه نخست سال ۱۴۰۵ نیز بیانگر افزایش ظرفیت پرداخت اعتبارات است. بر اساس اظهارات مدیرعامل بانک، از ابتدای فروردین تا پایان شهریورماه، ۳۲۸ هزار و ۶۴۵ فقره تسهیلات به ارزش بیش از یک میلیون و ۳۳۶ هزار میلیارد ریال پرداخت شده که از رشد ۵۰ درصدی مبلغ تسهیلات پرداختی در مقایسه با مدت مشابه سال گذشته حکایت دارد.
این رشد در شرایطی اهمیت دارد که بانک مسکن باید همزمان چند مأموریت را پیش ببرد؛ از یک سو تأمین مالی پروژههای نهضت ملی و ایفای تعهدات مربوط به سازندگان را دنبال کند و از سوی دیگر پاسخگوی نیازهای اعتباری خانوارها در حوزه خرید، ساخت و سایر بخشهای مرتبط با مسکن باشد. بنابراین افزایش مبلغ تسهیلات پرداختی را میتوان نشانهای از گسترش فعالیت اعتباری بانک در کنار مأموریت اصلی آن دانست.