شرکت ملی صنایع مس ایران در پایان نیمه نخست سال ۱۴۰۵ کارنامهای از نظر درآمد فروش به ظاهر خوب ارائه کرده است؛ اما بررسی دقیقتر اعداد منتشرشده در گزارشهای کدال نشان میدهد میان رشد درآمد و رشد واقعی حجم تولید فاصله معناداری وجود دارد؛ فاصلهای که میتواند مهمترین پرسش تحلیلی درباره عملکرد «فملی» در ششماهه نخست سال باشد.
به گزارش اقتصادتهران، مطابق گزارش فعالیت ماهانه منتهی به ۳۱ شهریور ۱۴۰۵، فروش تجمعی شرکت در پایان نیمه نخست سال به حدود ۳۲۹.۹ همت رسیده است. این رقم در مقایسه با حدود ۱۰۱.۳ همت فروش ششماهه مشابه سال قبل، رشد حدود ۲۲۶ درصدی را نشان میدهد. در شهریور نیز شرکت بیش از ۸۲.۳ همت فروش ثبت کرده است.
اما پرسش اصلی اینجاست: آیا چنین رشد ۲۲۶ درصدی در درآمد، از رشد متناظر در تولید و ظرفیت عملیاتی شرکت ناشی شده است؟
پاسخ اعداد تولید، حداقل در نیمه نخست سال، چنین چیزی را نشان نمیدهد.
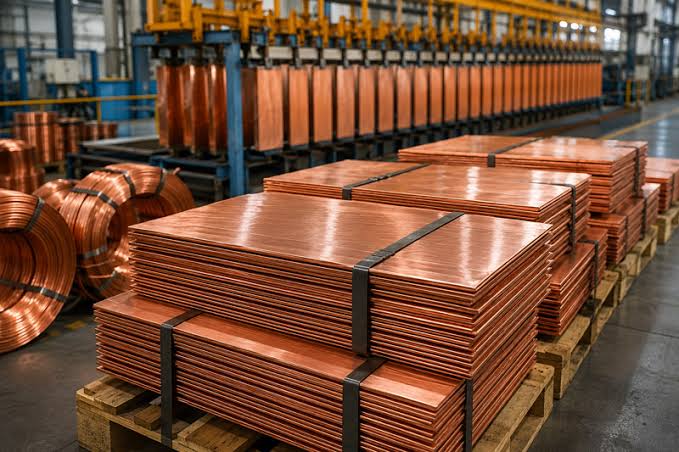
بر اساس دادههای عملکرد ششماهه، تولید کاتد مس «فملی» تا پایان شهریور به ۱۴۰ هزار و ۳۸۳ تن رسیده؛ در حالی که این رقم در مدت مشابه سال گذشته ۱۳۶ هزار و ۶۱۱ تن بوده است. یعنی تولید کاتد تنها حدود ۳ درصد افزایش یافته است. تولید کنسانتره مس نیز از ۷۷۲ هزار و ۶۷۰ تن به ۸۱۱ هزار و ۶۷۶ تن رسیده که رشد حدود ۵ درصدی دارد. مس محتوی معدنی نیز با رسیدن به ۱۷۳ هزار و ۶۳۹ تن، حدود ۴ درصد نسبت به سال قبل افزایش داشته است.
به بیان ساده، شرکتی که درآمد فروش آن بیش از سه برابر شده، در مهمترین شاخصهای فیزیکی زنجیره تولید خود عمدتاً رشدهایی در محدوده ۳ تا ۵ درصد داشته است. این اختلاف لزوماً نشانه ضعف نیست، اما یک ابهام جدی برای تحلیل کیفیت رشد درآمد ایجاد میکند.
بخشی از پاسخ را باید در قیمت فروش جستوجو کرد. افزایش قیمت جهانی مس در بورس فلزات لندن و تغییر نرخ ارز، طبق توضیحات منتشرشده از سوی شرکت، از عوامل مؤثر بر افزایش نرخ فروش محصولات بودهاند. بنابراین بخش قابل توجهی از رشد ریالی درآمد را نمیتوان صرفاً معادل رشد تولید یا افزایش ظرفیت عملیاتی تلقی کرد.
این موضوع بهویژه در مورد کاتد اهمیت دارد؛ زیرا کاتد همچنان یکی از اصلیترین موتورهای درآمدی «فملی» است. در شهریورماه، از حدود ۸۲.۴ همت فروش شرکت، نزدیک به ۴۳.۹ همت از محل فروش داخلی کاتد مس و حدود ۴.۹ همت از محل صادرات کاتد حاصل شده است. در مجموع، فروش صادراتی شرکت در ششماهه به حدود ۷۲.۳ همت رسیده است.
از سوی دیگر، افزایش هزینهها نیز موضوعی است که نباید در سایه رشد درآمد نادیده گرفته شود. تحلیل دادههای ششماهه نشان میدهد هزینه انرژی شرکت بیش از ۱۱۷ درصد افزایش داشته است؛ در شهریور نیز هزینه انرژی حدود ۲۷ درصد رشد کرده و هزینه برق و گاز طبیعی به ترتیب حدود ۲۵ و ۵۷ درصد افزایش داشتهاند. البته رشد درآمد آنقدر بالا بوده که سهم انرژی از درآمد کاهش یافته، اما همین رشد قابل توجه هزینهها نشان میدهد حفظ حاشیه سود در ادامه سال نیازمند توجه جدی به بهای تمامشده است.
نکته دیگری که باید مورد توجه قرار گیرد، تفاوت میان رشد ریالی فروش و رشد مقدار تولید است. اگر قیمت جهانی مس یا نرخ ارز در نیمه دوم سال کاهش یابد، الزاماً نمیتوان انتظار داشت نرخ رشد ۲۲۶ درصدی درآمد با همان شدت ادامه پیدا کند. بنابراین برای ارزیابی پایداری عملکرد «فملی»، شاخصهایی همچون مقدار تولید، مقدار فروش، نرخ فروش هر تن، بهای تمامشده، هزینه انرژی و حاشیه سود اهمیت بیشتری از رقم خام فروش پیدا میکنند.
حتی عملکرد شهریور نیز این پرسش را تقویت میکند. فروش ماهانه شرکت در این ماه به بیش از ۸۲.۳ همت رسید که حدود ۲۴ درصد بالاتر از مرداد بود و نزدیک به یکچهارم کل درآمد ششماهه را به تنهایی تشکیل داد. چنین تمرکزی در یک ماه، ضرورت بررسی ترکیب فروش و مقدار واقعی محصول فروختهشده را بیشتر میکند.
بنابراین نقد اصلی به عملکرد ششماهه «فملی» را نمیتوان در عبارتهایی مانند «افت فروش» یا «کاهش تولید» خلاصه کرد؛ زیرا چنین ادعایی با آمار موجود سازگار نیست. مسئله اصلی کیفیت و پایداری رشد درآمد است.
«فملی» در ششماهه نخست سال ۱۴۰۵ فروش خود را حدود ۲۲۶ درصد افزایش داده، اما تولید کاتد تنها ۳ درصد و تولید کنسانتره حدود ۵ درصد رشد کرده است. همین فاصله بزرگ میان رشد ریالی و رشد فیزیکی، این پرسش را پیش روی سهامداران و ناظران قرار میدهد که چه میزان از رشد ثبتشده ناشی از افزایش واقعی بهرهوری و حجم عملیات و چه میزان حاصل افزایش قیمت جهانی مس و نرخ ارز بوده است.
در نتیجه، اگر قرار باشد عملکرد نیمه نخست سال از منظر تحلیلی مورد نقد قرار گیرد، ابهام درباره منشأ رشد درآمد و میزان وابستگی آن به متغیرهای بیرونی، مستندترین محور برای بررسی است