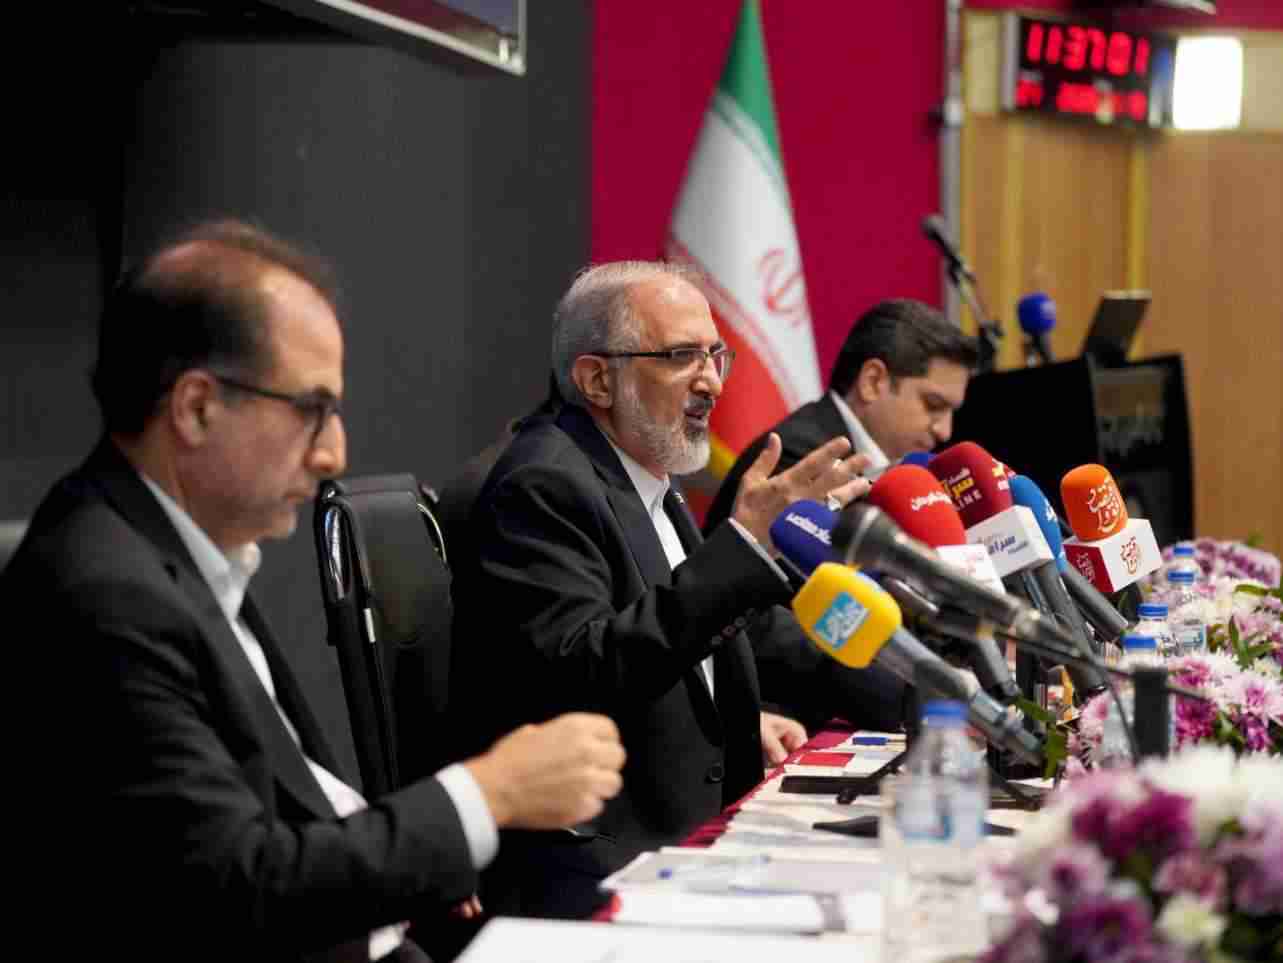
مدیرعامل بانک مسکن با تاکید بر ضرورت تغییر رویکرد سنتی تامین مالی اظهار کرد: ارزیابی عملکرد بانکها نباید صرفاً بر اساس تعداد و مبلغ تسهیلات پرداختی انجام شود، بلکه باید آثار اقتصادی این تسهیلات در پایداری درآمد خانوارها، استمرار فعالیت کسبوکارها، توسعه اشتغال و تحقق عدالت مالی مورد بررسی قرار گیرد.
به گزارش اقتصادتهران به نقل از بانک مسکن؛ دکتر علی خورسندیان، مدیرعامل بانک مسکن در نشست تخصصی «تامین مالی خرد و توسعه اقتصادی» که در جریان هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال (بورس، بانک و بیمه) برگزار شد، با تشریح ضرورت تغییر معیارهای ارزیابی عملکرد نظام بانکی در حوزه تامین مالی اظهار کرد: در روش سنتی تامین مالی، عملکرد بانکها بر اساس تعداد و مبلغ تسهیلات پرداختی به مشتریان خرد و کلان و طبقات مختلف جامعه سنجیده میشود، اما زمانی که تامین مالی را با هدف توسعه اقتصادی دنبال میکنیم، باید فراتر از این معیارها حرکت کنیم.
وی افزود: در تامین مالی توسعهمحور باید بررسی شود که خانوار یا کسبوکاری که تسهیلات دریافت کرده، به ثبات و پایداری درآمد و فعالیت اقتصادی رسیده است یا صرفاً تسهیلاتی دریافت کرده و نتیجه آن مورد ارزیابی قرار نگرفته است. در واقع، زمانی که تامین مالی با هدف توسعه انجام میشود، باید نتایج آن را در عملکرد اقتصادی کسبوکارها، پایداری درآمد خانوارها و وضعیت اقتصادی افراد مشاهده کنیم.
مدیرعامل بانک مسکن با اشاره به ضرورت استفاده از ابزارهای هوشمند و فناوریهای نوین برای توسعه عدالت مالی تصریح کرد: دسترسی به منابع مالی باید در حوزههای جغرافیایی مختلف و میان طبقات گوناگون مشتریان فراهم شود تا بتوان آثار آن را در توسعه خانوارها، کسبوکارها و در نهایت اقتصاد مشاهده کرد. همچنین باید بررسی شود که تامین مالی تا چه اندازه به توسعه اشتغال و حفظ فرصتهای شغلی منجر شده است.
دکتر خورسندیان با تاکید بر اینکه تامین مالی توسعهمحور با پرداخت ساده تسهیلات تفاوت دارد، گفت: نظام مالی بهتنهایی نمیتواند اهداف توسعهای را محقق کند و تحقق این اهداف نیازمند همافزایی ارکان مختلف نظام مالی است. در این مسیر، بازار سرمایه و استفاده از منابع و ابزارهای آن میتواند مکمل تامین مالی بانکی باشد و از طریق ابزارهایی مانند صندوقهای ضمانت و اعتبارسنجی، ریسک تسهیلات را کاهش دهد.
وی ادامه داد: اعتبارسنجی، توسعه فعالیتهای دیجیتال، همکاری با شرکتهای فینتک، شرکتهای دانشبنیان و صندوقهای ضمانت از جمله الزاماتی است که میتواند به تحقق تامین مالی توسعهمحور کمک کند. بهویژه اینکه برخی مشتریان از اعتبار کافی برخوردارند، اما امکان تامین وثایق سنتی را ندارند و در صورت تداوم روشهای سنتی، به دلیل نداشتن وثیقه از دسترسی به منابع مالی محروم میشوند.
مدیرعامل بانک مسکن افزود: باید به سمت استفاده از سیستمهای هوشمند و روشهای جایگزین اعتبارسنجی دادهمحور حرکت کنیم تا وثیقه در اولویت نخست قرار نگیرد و خلأ موجود برای دسترسی خانوارها و سایر مشتریان نیازمند به منابع مالی برطرف شود.
دکتر خورسندیان با تاکید مجدد بر ضرورت ارزیابی نتایج تامین مالی اظهار داشت: در ارزیابی عملکرد تامین مالی با هدف توسعه نباید صرفاً به تعداد تسهیلات اکتفا کنیم، بلکه باید خروجیها و نتایج اقتصادی این تامین مالی را بررسی کنیم و ببینیم آیا پایداری درآمد، استمرار فعالیت اقتصادی، حفظ اشتغال و توسعه اشتغال که از جمله اهداف این رویکرد هستند، محقق شدهاند یا خیر.
وی در ادامه با اشاره به جایگاه بانک مسکن در تامین مالی توسعهمحور بیان کرد: اگر فعالیت بانک مسکن صرفاً به پرداخت تسهیلات برای خرید یا ساخت مسکن محدود شود، از اهداف تامین مالی توسعهمحور فاصله گرفتهایم. در این حوزه، تسهیلات باید با هدف توسعه اقتصاد مسکن پرداخت شود؛ به این معنا که تامین مالی بخش مسکن باید بر کل زنجیره تامینکنندگان و فعالان این بخش اثرگذار باشد.
مدیرعامل بانک مسکن افزود: در زنجیره ارزش اقتصاد مسکن، علاوه بر خانوارها، پیمانکاران، سازندگان، تامینکنندگان مصالح ساختمانی، عرضهکنندگان خدمات فنی و سایر فعالان این حوزه نیز باید مورد توجه قرار گیرند تا بتوان ارزیابی کرد که تسهیلات پرداختی تا چه اندازه به تحول صنعت ساختمان و اقتصاد مسکن کمک کرده است.