الهه سی ستار
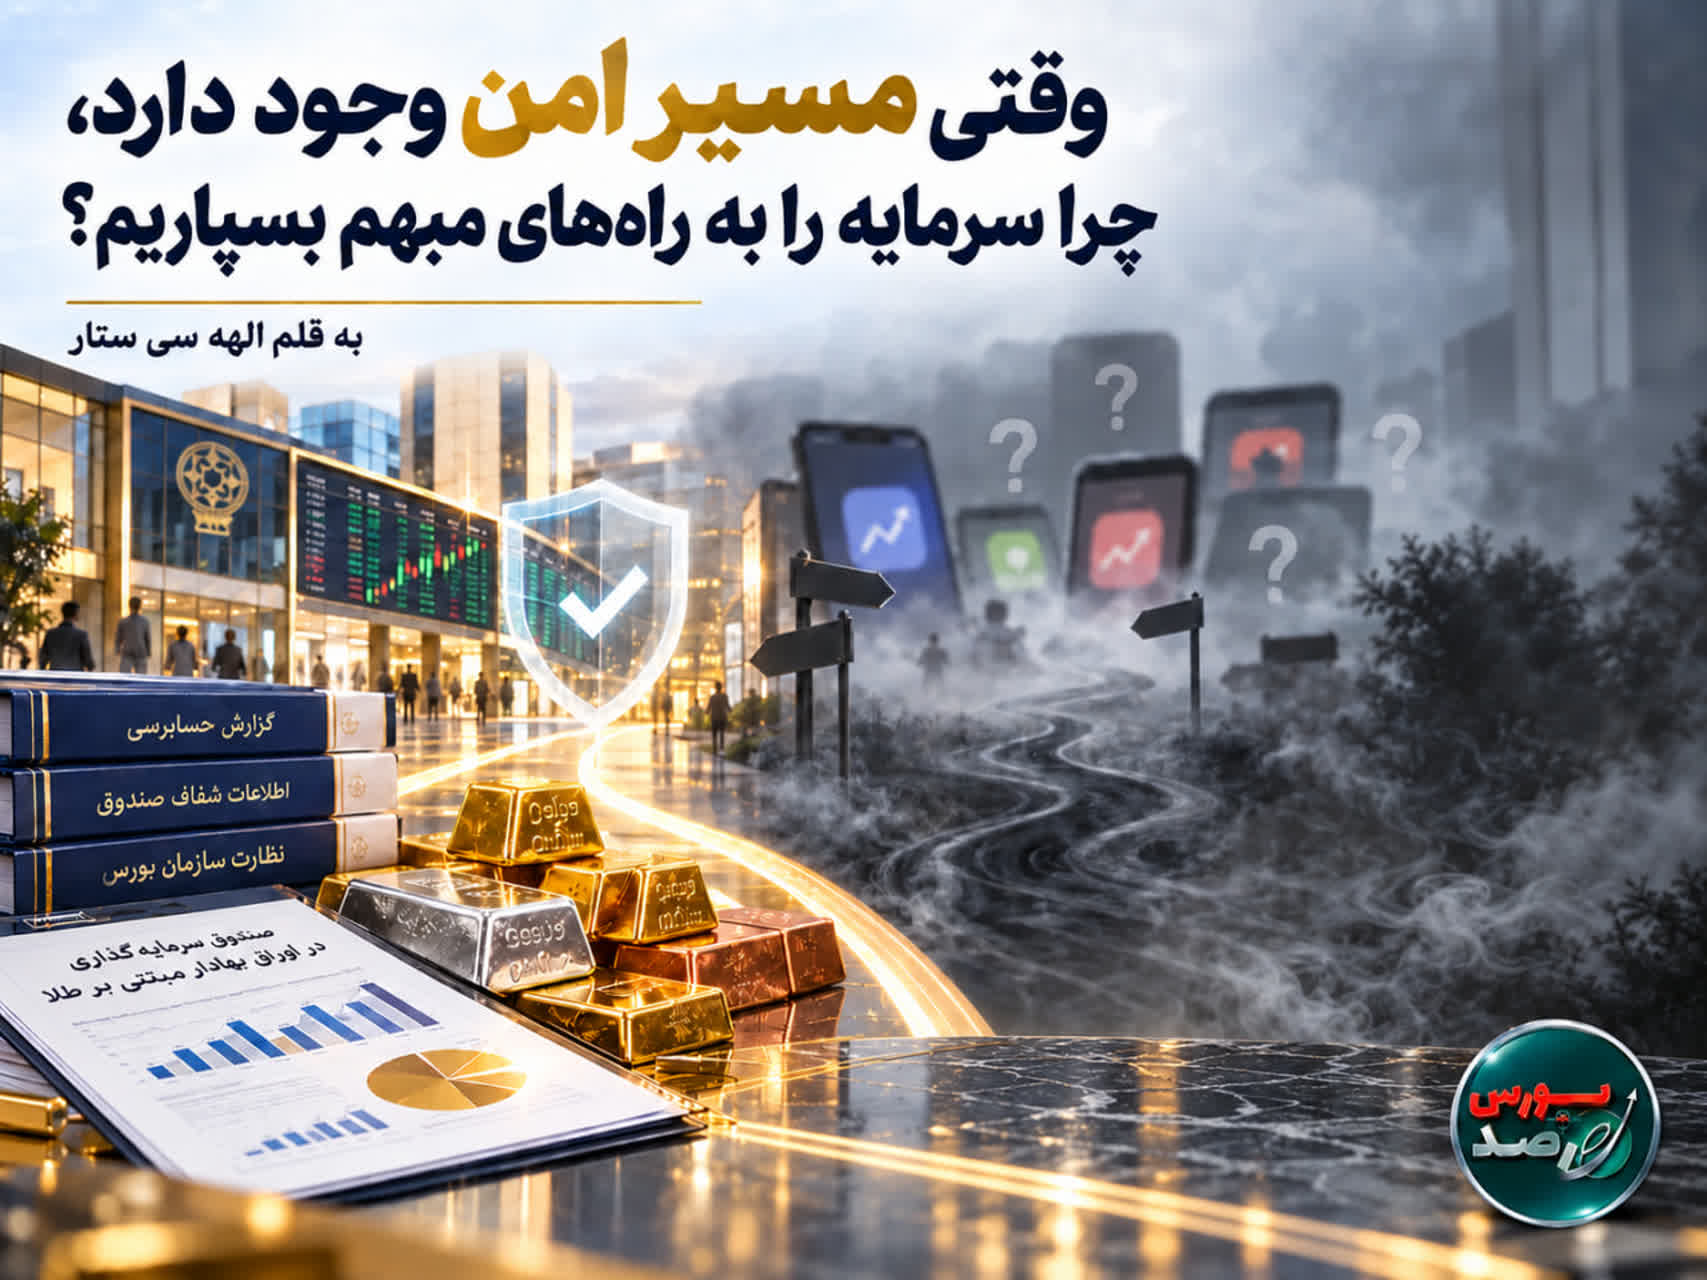
تورم، کاهش قدرت خرید و نگرانی از آینده، مردم را به سمت طلا و سایر داراییهای ارزشمند سوق داده است. در چنین شرایطی، تلفن همراه مسیر سرمایهگذاری را آسان کرده؛ اما آسانبودن خرید، لزوماً به معنای امنبودن سرمایه نیست. وقتی صندوقهای کالایی تحت نظارت بازار سرمایه، امکان سرمایهگذاری شفاف در طلا و برخی کالاها را فراهم کردهاند، چرا باید دارایی مردم در اختیار پلتفرم هایی قرار گیرد که در اکثر موارد وضعیت مجوز، پشتوانه، محل نگهداری دارایی یا سازوکار تسویه آن روشن نیست؟
سالهاست مردم ایران برای حفظ ارزش پسانداز خود به طلا پناه میبرند. این رفتار را نمیتوان صرفاً علاقهای سنتی دانست. وقتی تورم بخشی از قدرت خرید خانوار را از بین میبرد، نرخ ارز نوسان دارد و امکان برنامهریزی بلندمدت دشوار میشود، طبیعی است که مردم بهدنبال داراییای باشند که کمتر از پول نقد در معرض کاهش ارزش قرار گیرد.
تا چند سال قبل، راه معمول خرید سکه، شمش یا طلای آبشده از بازار فیزیکی بود اما امروزه پلتفرم ها این مسیر را کوتاه کردهاند، ثبتنام، پرداخت و خرید کسری از یک گرم طلا، تنها در چند دقیقه. این تحول میتواند مثبت باشد، اما یک پرسش اساسی را نباید پشت ظاهر ساده و جذاب فناوری پنهان کرد، کاربر دقیقاً مالک چه چیزی میشود و چه کسی وجود آن دارایی را تضمین میکند؟
مشکل فناوری نیست؛ مشکل، ابهام است
نباید همه پلتفرمهای آنلاین طلا و فلزات گرانبها را با یک حکم ارزیابی کرد. بعضی از این مجموعهها تلاش کردهاند مسیر دریافت مجوز، نگهداری مستند دارایی، صدور فاکتور، تحویل فیزیکی و تسویه با کاربران را بهدرستی طی کنند. تعدادی نیز برای فعالیت در محیطهای آزمون تنظیمگری پذیرفته شدهاند؛ اقدامی که نشان میدهد اصل استفاده از فناوری برای خریدوفروش طلا نهتنها نامطلوب نیست، بلکه میتواند بخشی از آینده بازار باشد.
نگرانی از جایی شروع میشود که تعداد پلتفرمها سریعتر از ظرفیت نظارت و آگاهی عمومی افزایش پیدا میکند. ظاهر حرفهای یک اپلیکیشن، تبلیغات گسترده، حضور چهرههای شناختهشده یا وعده خرید آسان، بهتنهایی پشتوانه مالی و حقوقی محسوب نمیشود.
در برخی سکوها ممکن است برای کاربر روشن نباشد طلای خریداریشده دقیقاً در کدام خزانه نگهداری میشود، آیا میزان موجودی با تعهدات پلتفرم انطباق دارد، چه نهادی این انطباق را کنترل میکند، مالکیت مشتری چگونه ثبت شده و در زمان افزایش همزمان درخواستهای فروش، تسویه از چه محلی انجام میشود.
این ابهامها لزوماً به معنای وقوع تخلف در یک مجموعه مشخص نیست، اما ریسکهایی واقعی هستند که باید پیش از سپردن سرمایه بررسی شوند. حتی نهادهای رسمی نیز به ضرورت ساماندهی فعالیت پلتفرمهای آنلاین، طراحی سامانه نظارتی و کنترل تعهدات آنها اشاره کردهاند.
مسئله فقط احتمال زیان چند کاربر نیست. هر بار که یک پلتفرم در تحویل دارایی، پاسخگویی یا تسویه با ابهام روبهرو میشود، اعتماد عمومی به کل بازار دیجیتال آسیب میبیند؛ از جمله به مجموعههایی که ممکن است درست، شفاف و مسئولانه فعالیت کنند.
صندوقهای کالایی چه تفاوتی دارند؟
در کنار بازار فیزیکی و پلتفرمها، مسیر دیگری نیز برای سرمایهگذاری وجود دارد: صندوقهای کالایی قابل معامله در بازار سرمایه.
این صندوقها براساس مقررات سازمان بورس فعالیت میکنند و داراییهای آنها میتواند شامل گواهی سپرده کالایی پذیرفتهشده در بورسهای کالایی و ابزارهای مشتقه مبتنی بر کالا باشد. در صندوقهای طلا، سرمایهگذار بهجای خرید و نگهداری مستقیم سکه یا شمش، واحدهای صندوقی را خریداری میکند که بخش اصلی پرتفوی آن در ابزارهای مرتبط با طلا سرمایهگذاری شده است.
تفاوت مهم این مسیر، فقط داشتن یک مجوز نیست. صندوق دارای امیدنامه، اساسنامه، مدیر، متولی، حسابرس و سازوکار مشخص گزارشدهی است. ارزش خالص داراییهای آن منتشر میشود، ترکیب داراییها قابلبررسی است و خریدوفروش واحدهای صندوق در بستر رسمی بازار سرمایه انجام میشود.
گواهیهای سپرده طلا نیز بر دارایی پذیرششده در انبارهای مورد تأیید بورس کالا استوار هستند و مشخصات معاملات و استانداردهای آنها از سوی بورس کالا اعلام میشود. چنین ساختاری امکان پیگیری، گزارشگیری و نظارت رسمی را بیشتر میکند.
البته صندوق طلا هم بدون ریسک نیست. قیمت واحدهای آن میتواند با تغییر قیمت طلا، نرخ ارز، عرضه و تقاضای بازار و فاصله قیمت معامله با ارزش خالص داراییها کاهش یا افزایش پیدا کند. بنابراین هیچ صندوق معتبری نباید حفظ قطعی ارزش پول یا سود تضمینشده را وعده دهد.
مزیت صندوق در حذف ریسک بازار نیست؛ مزیت اصلی آن، شفافترکردن دارایی، معامله، گزارشدهی و مسئولیت نهادهای درگیر است.
مردم مقصر اصلی نیستند؛ آموزش مالی عقب مانده است
آسانترین واکنش این است که پس از بروز مشکل، کاربر را به طمعکاری یا بیاحتیاطی متهم کنیم. اما کسی که هر روز کاهش قدرت خرید خود را میبیند، در معرض تبلیغات گسترده قرار دارد و آموزش مالی کافی دریافت نکرده، ممکن است میان یک صندوق بورسی، فروشگاه اینترنتی، کیف پول طلا و طرح سرمایهگذاری تفاوت روشنی نبیند.
ما درباره سودها، جهش قیمت طلا و فرصتهای بازار زیاد حرف زدهایم، اما کمتر توضیح دادهایم که سرمایهگذار پیش از خرید باید چه چیزهایی را کنترل کند.
آموزش درست یعنی مردم بدانند پیش از واریز پول، این پرسشها را مطرح کنند:
مجوز فعالیت از سوی چه نهادی صادر شده و اعتبار آن چگونه قابلاستعلام است؟
پشتوانه دارایی کجاست و چه نهاد مستقلی آن را کنترل میکند؟
مالکیت کاربر در چه سند یا سامانهای ثبت میشود؟
فاصله قیمت خرید و فروش و مجموع کارمزدها چقدر است؟
زمان و شرایط تسویه وجه یا تحویل فیزیکی چیست؟
صورتهای مالی، گزارش ذخایر یا اطلاعات صندوق کجا منتشر میشود؟
در صورت اختلاف، کاربر از چه مسیر رسمی میتواند شکایت کند؟
اگر فعالیت پلتفرم متوقف شد، تکلیف دارایی مشتری چه خواهد شد؟
همانطور که داشتن نماد اعتماد الکترونیکی بهتنهایی پاسخ تمام این پرسشها نیست، نصببودن یک اپلیکیشن در فروشگاههای معتبر نیز نمیتواند جای بررسی مجوز، پشتوانه و تعهدات حقوقی را بگیرد.
اعتماد با تبلیغ ساخته نمیشود
بازار آنلاین طلا برای ادامه حیات به اعتماد نیاز دارد؛ اما اعتماد با تکرار عبارتهایی مانند «امن»، «تضمینشده» و «دارای پشتوانه» ساخته نمیشود. پشتوانه باید قابلراستیآزمایی باشد، موجودی دارایی باید با میزان تعهدات تطبیق داده شود و نتیجه این بررسی نیز بهصورت دورهای در اختیار عموم قرار گیرد.
پلتفرم سالم باید از نظارت استقبال کند، نه اینکه اعتبار خود را فقط از تعداد کاربران یا حجم تبلیغات بگیرد. همچنین باید بهروشنی توضیح دهد پول مشتری در فاصله خرید تا تخصیص دارایی کجا نگهداری میشود و چگونه میتواند در روزهای پرتقاضا، پاسخگوی برداشتها باشد.
ساماندهی این بازار به معنای مقابله با نوآوری نیست. اتفاقاً مقررات شفاف میتواند به سود مجموعههای سالم تمام شود؛ زیرا مرز میان یک کسبوکار پاسخگو و یک فعالیت مبهم را برای مردم روشن میکند.
اگر فعالیت درست و نادرست با یک نام و ظاهر مشابه در کنار یکدیگر قرار گیرند، نخستین قربانی، اعتماد عمومی مردم خواهد بود.
سرمایهگذاری درست چگونه به اقتصاد کمک میکند؟
سرمایهگذاری در یک صندوق طلا به این معنا نیست که پول هر سرمایهگذار مستقیماً وارد خط تولید یک کارخانه میشود. چنین ادعایی دقیق و درست نیست. کار اصلی صندوق طلا، ایجاد امکان سرمایهگذاری رسمی و شفاف در ابزارهای مرتبط با طلاست.
با اینحال، هدایت پساندازها به بازارهای رسمی چند اثر مثبت دارد. معاملات از فضای غیرشفاف به بستری قابلرصد منتقل میشوند، تقاضا برای نگهداری فیزیکی و غیررسمی طلا کاهش مییابد، هزینه و خطر نگهداری شخصی محدود میشود و امکان توسعه ابزارهای مالی مبتنی بر کالا افزایش پیدا میکند.
در سطح گستردهتر، حضور مردم در بازار مالی رسمی میتواند عمق بازار را افزایش دهد و به شکلگیری ابزارهای متنوعتری برای تأمین مالی کمک کند. این مسیر هنگامی بیشتر به تولید ملی متصل میشود که سرمایهگذار، متناسب با هدف و میزان ریسکپذیری خود، بخشی از منابعش را در صندوقهای سهامی، درآمد ثابت، پروژه، تأمین مالی جمعی یا ابزارهای کالایی مرتبط با زنجیره تولید قرار دهد.
بنابراین رابطه میان سرمایهگذاری و تولید باید صادقانه توضیح داده شود. هر خرید واحد صندوق طلا، مستقیماً تأمین مالی تولید نیست؛ اما انتخاب ابزارهای رسمی و تحت نظارت، منابع مردم را وارد نظام مالی شفافتری میکند که ظرفیت بیشتری برای خدمت به اقتصاد واقعی دارد.
یک معامله برد–برد، اما بدون وعدههای غیرواقعی
سرمایهگذاری زمانی میتواند برای مردم و اقتصاد مفید باشد که بر پایه آگاهی، شفافیت و تناسب با میزان ریسکپذیری انجام شود.
مردم حق دارند برای محافظت از پساندازشان به طلا یا سایر داراییها فکر کنند. فناوری نیز حق دارد این مسیر را سادهتر و ارزانتر کند. اما هیچکدام نباید بهانهای برای حذف نظارت، پنهانماندن پشتوانه یا مبهمشدن مسئولیتها باشد.
راهحل، بستن تمام اپلیکیشنها یا ترساندن مردم از سرمایهگذاری دیجیتال نیست. باید فعالیت پلتفرمهای مسئولانه را از مجموعههای فاقد شفافیت جدا کرد، صندوقها و ابزارهای رسمی را بهتر معرفی کرد و سواد مالی را از یک توصیه کلی به مجموعهای از مهارتهای کاربردی تبدیل کرد.
وقتی صندوقهای معتبر، گواهیهای سپرده کالایی و ابزارهای تحت نظارت در دسترس هستند، سرمایهگذار نباید تنها بهدلیل تبلیغ بیشتر یا رابط کاربری جذابتر، سرمایه خود را به مسیری بسپارد که پاسخ روشنی درباره مجوز، پشتوانه و تسویه ندارد.
در اقتصادی که حفظ ارزش پسانداز به یکی از دغدغههای اصلی خانوارها تبدیل شده، انتخاب مسیر درست کمتر از انتخاب خود دارایی اهمیت ندارد. ممکن است دو نفر هر دو طلا بخرند، اما یکی داراییاش را در ساختاری شفاف و قابلپیگیری نگهداری کند و دیگری تنها عددی را روی صفحه یک اپلیکیشن ببیند.