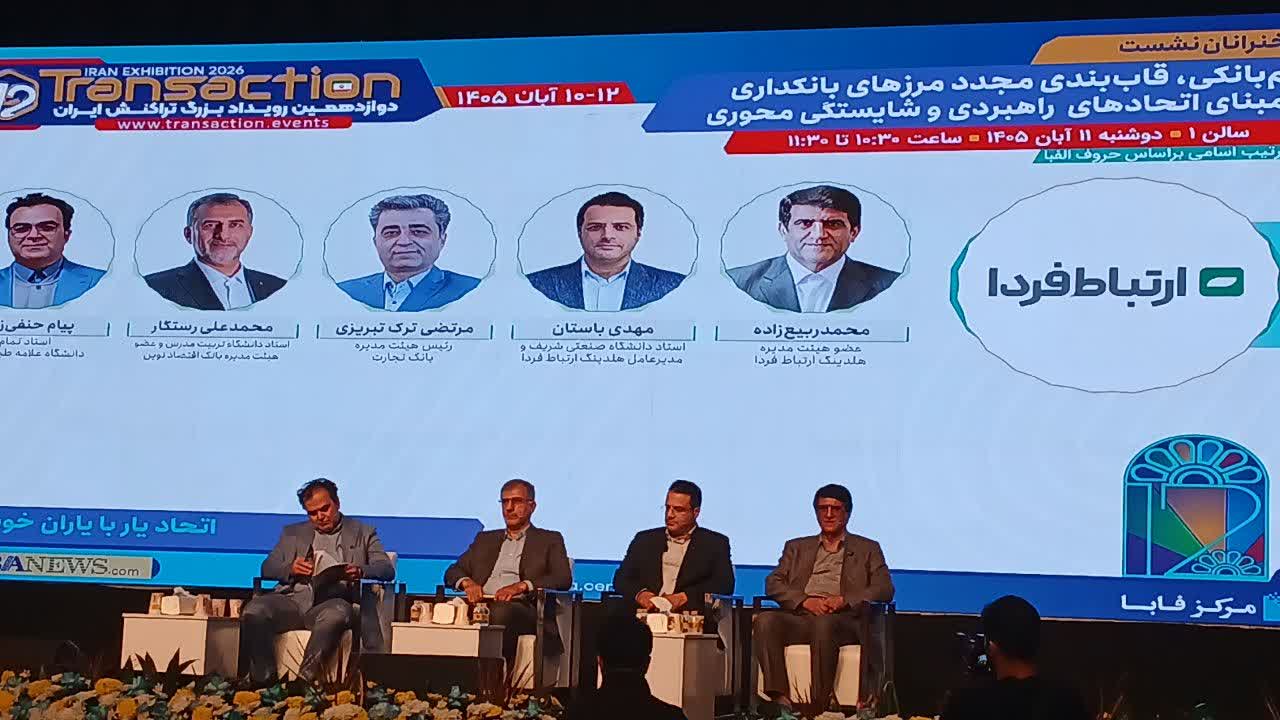
در نشست تخصصی «همبانکی، قاببندی مجدد مرزهای بانکداری بر مبنای اتحادهای راهبردی و شایستگیمحوری» در دوازدهمین رویداد بزرگ تراکنش ایران، بر ضرورت تغییر الگوهای سنتی بانکداری، بهرهگیری از شایستگیهای مکمل و حرکت از روابط پیمانکاری به سمت همکاریهای راهبردی و خلق ارزش مشترک تأکید شد.
به گزارش اقتصادتهران، نشست تخصصی «همبانکی» با حضور جمعی از مدیران ارشد صنعت بانکی، صاحبنظران اقتصادی و استادان دانشگاه در دوازدهمین رویداد بزرگ تراکنش ایران برگزار شد.
در این نشست، ابعاد مختلف بازتعریف مرزهای فعالیت بانکها، نقش اتحادهای راهبردی در توسعه خدمات مالی، ضرورت شایستگیمحوری و چگونگی شکلگیری الگوهای جدید همکاری میان بازیگران صنعت بانکداری مورد بحث و بررسی قرار گرفت.
همبانکی نیازمند تغییر الگوهای ذهنی و ساختارهای سنتی است
محمد ربیعزاده، عضو هیئتمدیره هلدینگ ارتباط فردا، در ابتدای این نشست با اشاره به اهمیت طرح مفهوم همبانکی در نظام مالی کشور، بر ضرورت شکلگیری گفتمانی تازه در حوزه همکاریهای راهبردی صنعت بانکداری تأکید کرد.
وی با اشاره به تشکیل کمیته علمی این نشست و حضور استادان برجسته دانشگاهی و مدیران باتجربه صنعت بانکی اظهار کرد: تلاش شده است با تلفیق دانش دانشگاهی و تجربه اجرایی، ابعاد مفهومی و کاربردی همبانکی بررسی شود.
ربیعزاده با بیان اینکه برگزاری چنین نشستهایی تنها نقطه آغاز یک مسیر است، افزود: موضوع همبانکی باید به یکی از محورهای جدی گفتوگو میان صاحبنظران، مدیران و فعالان نظام بانکی تبدیل شود تا زمینه توسعه و ترویج این گفتمان در کشور فراهم آید.
عضو هیئتمدیره هلدینگ ارتباط فردا با تأکید بر ضرورت تحول در نگرشهای مدیریتی و سازمانی تصریح کرد: حرکت به سمت الگوهای جدید همکاری در صنعت بانکداری، صرفاً به تغییر ابزارها و فناوریها محدود نمیشود، بلکه مستلزم بازنگری در ساختارها، نهادها و الگوهای ذهنی حاکم بر این صنعت است.
وی همچنین بر اهمیت بهرهگیری از تجربههای عملی و دیدگاههای دانشگاهی در تبیین مفهوم همبانکی تأکید کرد و خواستار استمرار این گفتوگوها و بررسی مصادیق اجرایی آن در ایران و سایر کشورها شد.
بانکها باید از خرید خدمت به سمت اتحاد راهبردی و خلق ارزش مشترک حرکت کنند
مهدی باستان، استاد دانشگاه صنعتی شریف و مدیرعامل هلدینگ ارتباط فردا، در ادامه این نشست با تشریح مفهوم همبانکی و تفاوت آن با الگوهای متعارف برونسپاری، اظهار کرد: بازتعریف مرزهای بانکداری باید بر مبنای شناسایی شایستگیهای سازمانی، قابلیتهای مکمل و ظرفیتهای همکاری میان بازیگران مختلف زنجیره ارزش صورت گیرد.
وی با اشاره به اینکه مفهوم همبانکی از نظر محتوایی همچنان نیازمند توسعه و تبیین بیشتر است، افزود: از منظر اجرایی، حرکت به سمت چنین الگویی بهویژه برای بانکهایی که نیازمند توسعه همکاریهای راهبردی با سایر بازیگران هستند، اهمیت قابلتوجهی دارد.
مدیرعامل هلدینگ ارتباط فردا با تشریح ساختار سنتی زنجیره تأمین خدمات بانکی گفت: در الگوهای متعارف، بانکها معمولاً درباره تأمین داخلی خدمات یا خرید آن از بیرون تصمیمگیری میکنند و عواملی مانند هزینه، کیفیت، ریسک و میزان وابستگی به تأمینکنندگان در این تصمیم نقش دارند.
باستان ادامه داد: در چنین ساختاری، بانک ممکن است به دلیل نگرانی از ریسک یا وابستگی به تأمینکننده، ترجیح دهد بخشی از خدمات و زیرساختهای مورد نیاز خود را در داخل مجموعه توسعه دهد؛ اما در رویکرد همبانکی، مسئله فراتر از انتخاب میان تولید داخلی و خرید خدمت است.
وی با تأکید بر ضرورت شناسایی قابلیتهای واقعی بانکها و سایر بازیگران صنعت مالی بیان کرد: پرسش اساسی این است که آیا تمام فعالیتهای زنجیره ارزش باید در اختیار یک بانک قرار داشته باشد یا میتوان با شناسایی سازمانهایی که در برخی حوزهها از شایستگی و توانمندی بیشتری برخوردارند، زمینه همکاری مؤثر و خلق ارزش بالاتر را فراهم کرد.
به گفته باستان، در الگوی شایستگیمحور، بانکها باید ابتدا قابلیتهای اصلی خود را شناسایی کنند و سپس به بررسی این موضوع بپردازند که همکاری با کدام بازیگران میتواند قابلیتهای مکمل ایجاد کرده و ارزش بیشتری برای مجموعه ذینفعان به همراه داشته باشد.
وی افزود: در این رویکرد، هدف صرفاً واگذاری یک فعالیت به مجموعهای دیگر یا انجام همان خدمت با هزینه کمتر نیست، بلکه باید بررسی شود که ترکیب توانمندیهای دو یا چند بازیگر چگونه میتواند به ایجاد ارزشی منجر شود که دستیابی به آن بهصورت مستقل دشوارتر است.
مدیرعامل هلدینگ ارتباط فردا با تشریح تفاوت اتحاد راهبردی و برونسپاری سنتی تأکید کرد: در روابط متعارف خرید خدمت، معمولاً رابطه کارفرما و پیمانکار حاکم است و موضوعاتی مانند قرارداد، تعهدات، کیفیت خدمات و کنترل عملکرد اهمیت پیدا میکند؛ اما در اتحاد راهبردی، سطح همکاری عمیقتر است.
وی توضیح داد: در چنین الگویی، بازیگران باید علاوه بر برخورداری از قابلیتهای مکمل، اهداف و منافع همسو داشته باشند و بتوانند چارچوبی مشخص برای همکاری و تصمیمگیری مشترک تعریف کنند.
باستان با اشاره به اهمیت حکمرانی در اتحادهای راهبردی افزود: در این نوع همکاری، موضوع صرفاً کنترل قراردادی یک تأمینکننده نیست، بلکه باید سازوکاری برای حکمرانی مناسب بر روابط مشترک و مدیریت همکاری میان طرفین طراحی شود.
وی تصریح کرد: شکلگیری یک اتحاد راهبردی موفق مستلزم آن است که طرفین درباره اهداف، محدوده همکاری، قابلیتهای مکمل، نحوه تعامل و منافع مشترک به درک روشنی برسند.
باستان در بخش دیگری از سخنان خود با اشاره به ضرورت ارزیابی مزایا و ریسکهای همکاریهای راهبردی گفت: بانکها و سایر بازیگران صنعت مالی باید بررسی کنند که ورود به یک اتحاد راهبردی چه ارزش افزودهای ایجاد میکند و چگونه میتوان منافع حاصل از همکاری را افزایش داد.
وی تأکید کرد: در الگوی همبانکی، انتخاب شریک راهبردی نباید صرفاً براساس توانایی ارائه یک خدمت صورت گیرد، بلکه میزان مکمل بودن قابلیتها، همسویی اهداف و ظرفیت خلق ارزش مشترک باید از معیارهای اصلی تصمیمگیری باشد.
مدیرعامل هلدینگ ارتباط فردا همچنین بر اهمیت طراحی الگوهای مناسب همکاری، تعیین محدوده فعالیتهای مشترک و مدیریت ریسکهای احتمالی تأکید کرد و حرکت به سمت اتحادهای راهبردی مبتنی بر شایستگی را یکی از موضوعات قابلتوجه در بازتعریف مرزهای بانکداری دانست.
بانکها باید مرز میان رقابت و همکاری را بازتعریف کنند
محمدعلی رستگار، استاد دانشگاه تربیت مدرس و عضو هیئتمدیره بانک اقتصادنوین، در نشست تخصصی «همبانکی» با اشاره به ضرورت بازتعریف روابط میان بانکها اظهار کرد: در بسیاری از صنایع، مفهوم همزمانی رقابت و همکاری بهخوبی شناخته شده و بنگاههای اقتصادی توانستهاند در عین رقابت، در حوزههایی که منافع مشترک دارند، همکاری کنند.
وی با اشاره به ساختار تاریخی نظام بانکی ایران افزود: در گذشته به دلیل غلبه بانکهای بزرگ دولتی و ساختار سنتی صنعت بانکداری، زمینه همکاری میان بانکها محدود بود و عمده مشارکتها به تشکیل کنسرسیومهای تأمین مالی، اجرای پروژههای بزرگ و برخی خدمات مشترک بانکی خلاصه میشد.
عضو هیئتمدیره بانک اقتصادنوین با بیان اینکه مفهوم همکاری میان بانکها در جهان توسعه یافته است، گفت: یکی از موضوعات قابلتوجه در این زمینه، استفاده مشترک از زیرساختهای بانکی و کاهش هزینههای تکراری است.
رستگار با اشاره به تعدد شعب بانکها در برخی شهرهای کوچک مطرح کرد: در شرایطی که چندین بانک در یک محدوده جغرافیایی محدود شعب مستقل دارند، این پرسش مطرح میشود که آیا امکان ارائه خدمات بانکهای مختلف از طریق زیرساختها و شعب مشترک وجود ندارد؟
وی ادامه داد: در برخی الگوهای بینالمللی، بانکها تلاش کردهاند با ایجاد شعب مشترک یا استفاده از زیرساختهای مشترک خدماترسانی، هزینههای عملیاتی را کاهش دهند و در عین حال دسترسی مشتریان به خدمات بانکی را حفظ کنند.
این استاد دانشگاه با اشاره به تجربه همکاریهای بانکی در ایران اظهار کرد: در حوزه پرداخت و زیرساختهای مرتبط با خودپردازها، شبکه شتاب و شاپرک، نمونههایی از همکاری مشترک میان بازیگران نظام بانکی شکل گرفته است؛ با این حال ظرفیت توسعه این همکاریها به سایر بخشهای صنعت بانکداری نیز وجود دارد.
رستگار در بخش دیگری از سخنان خود، توسعه همبانکی را نیازمند توجه به چند سطح دانست و گفت: نخستین سطح به نقش نهاد تنظیمگر و بانک مرکزی مربوط میشود؛ چراکه بخشی از مقررات و دستورالعملهای موجود ممکن است برای توسعه همکاریهای مشترک میان بانکها محدودیتهایی ایجاد کند.
وی دومین سطح را به راهبردهای مدیریتی و تصمیمگیری درون بانکها مرتبط دانست و افزود: برخورداری بانکها از منابع مالی به معنای استفاده بهینه از این منابع نیست و باید بررسی شود که هزینههای انجامشده در نظام بانکی تا چه اندازه با اصول بهرهوری و تناسب ریسک و بازده مطابقت دارد.
عضو هیئتمدیره بانک اقتصادنوین با اشاره به هزینههای بالای نگهداری شبکه گسترده شعب بانکی بیان کرد: بسیاری از مدیران بانکی از هزینههای قابلتوجه شبکه شعب آگاه هستند، اما گاهی به دلایل مختلف، از جمله فشارهای بیرونی، امکان اصلاح این ساختارها فراهم نمیشود.
وی تأکید کرد: بانکها باید مشخص کنند در چه حوزههایی رقابت ضروری است و در چه بخشهایی میتوان با همکاری راهبردی، هزینهها را کاهش داد و کارایی نظام بانکی را افزایش داد.
رستگار همچنین به نقش شرکتهای زیرمجموعه بانکها و فعالان اکوسیستم فناوری مالی اشاره کرد و گفت: بخشی از همکاریها میتواند از سطح مستقیم بانکها فراتر رفته و در قالب مشارکت میان شرکتهای تخصصی و ارائهدهندگان خدمات مشترک شکل گیرد.
وی با اشاره به تحولات فناوری و تغییرات احتمالی در مفهوم پول و بانکداری طی سالهای آینده، بر ضرورت بازنگری در الگوهای سنتی فعالیت بانکها تأکید کرد و خواستار بررسی جداگانه ظرفیت همکاری در حوزههای مختلف بانکداری شد.
آینده بانکداری در گرو عبور از سازمانمحوری به اکوسیستمهای شبکهای است
پیام حنفیزاده، استادتمام دانشگاه علامه طباطبایی، در ادامه این نشست با اشاره به تحولات ساختاری صنعت بانکداری اظهار کرد: نگرش سنتی که براساس آن بانک باید مالک تمامی منابع، زیرساختها و خدمات مورد نیاز خود باشد، در حال تغییر است و الگوهای جدید فعالیت اقتصادی به سمت ساختارهای شبکهای و اکوسیستمی حرکت میکنند.
وی با بیان اینکه تحولات فناوری زمینه گسترش فعالیت شبکهای بنگاهها را فراهم کرده است، افزود: بانکها نیز از این تغییرات مستثنا نیستند و برای پاسخگویی به نیازهای جدید مشتریان ناگزیرند روابط خود را با سایر بازیگران اقتصادی و فناورانه بازتعریف کنند.
این استاد دانشگاه با اشاره به ساختار مقرراتی نظام بانکی توضیح داد: بانکها به دلیل فعالیت در چارچوب قوانین و الزامات نظارتی مشابه، در بسیاری از حوزهها ساختارها و رفتارهای نزدیک به یکدیگر دارند؛ موضوعی که در کنار محدودیتهای مقرراتی میتواند بر میزان نوآوری و انعطافپذیری آنها تأثیر بگذارد.
حنفیزاده ادامه داد: تغییر سبک زندگی، تحول رفتار مشتریان و گسترش تجربه استفاده از خدمات دیجیتال در سایر صنایع، انتظارات جدیدی از نظام بانکی ایجاد کرده است؛ در حالی که بانکها به دلیل ساختارهای بزرگ و پیچیده خود، همواره امکان پاسخگویی سریع به این تغییرات را نداشتهاند.
وی با اشاره به نقش شرکتهای نوپا و فناور در توسعه خدمات مالی اظهار کرد: بسیاری از این شرکتها با بهرهگیری از دانش تخصصی، فناوریهای نوین و شناخت نیازهای بخشهای مختلف بازار توانستهاند خدمات جدیدی طراحی کنند، اما به دلیل نداشتن مجوز بانکی و دسترسی مستقیم به برخی زیرساختهای مالی، برای ارائه این خدمات به همکاری با بانکها نیاز دارند.
به گفته حنفیزاده، همین وابستگی متقابل، زمینه شکلگیری نوع جدیدی از همکاری میان بانکها و شرکتهای فناور را فراهم کرده است؛ همکاریای که در آن هر یک از طرفین بخشی از قابلیتها و منابع مورد نیاز برای ارائه خدمت نهایی را تأمین میکنند.
استادتمام دانشگاه علامه طباطبایی با تأکید بر اینکه بانکها نمیتوانند در تمام فناوریها و حوزههای کسبوکار از تخصص کافی برخوردار باشند، گفت: حتی توسعه شرکتهای فناوری اطلاعات وابسته به بانکها و جذب نیروهای متخصص نیز نتوانسته است نیاز بانکها به همکاری با مجموعههای نوآور بیرونی را بهطور کامل برطرف کند.
وی افزود: در بسیاری از حوزهها، شرکتهای نوپا و چابک توانستهاند خدمات نوآورانهای ارائه کنند که ترکیب آنها با زیرساختها و ظرفیتهای بانکها میتواند به خلق ارزش بیشتری منجر شود.
حنفیزاده با اشاره به گسترش مرزهای فعالیت بانکها به حوزههای مالی غیربانکی و حتی فعالیتهای غیرمالی بیان کرد: بانکداری جدید دیگر صرفاً به ارائه خدمات سنتی محدود نیست و ارتباط بانکها با شرکتهای بیمه، کارگزاریها، واسطههای مالی و سایر کسبوکارها اهمیت بیشتری پیدا کرده است.
وی همچنین به ظهور بنگاههای دیجیتال مبتنی بر داراییهای نامشهود اشاره کرد و گفت: ساختار جدید اقتصاد، نیازمند خدمات مالی متناسب با ماهیت این کسبوکارهاست و بانکها باید بتوانند از طریق همکاری با بازیگران تخصصی، به این نیازها پاسخ دهند.
حنفیزاده در بخش پایانی سخنان خود با تأکید بر ماهیت شبکهای مفهوم همبانکی اظهار کرد: در الگوهای جدید همکاری، ارزش نهایی حاصل مشارکت مجموعهای از بازیگران است و هیچیک از آنها بهتنهایی تمامی قابلیتهای لازم برای خلق این ارزش را در اختیار ندارند.
وی با اشاره به اهمیت طراحی سازوکار مناسب برای تقسیم منافع افزود: اگر سهم بازیگران مختلف از ارزش ایجادشده به شکلی متوازن و متناسب با مشارکت آنها تعیین نشود، امکان استمرار همکاریهای بلندمدت با چالش مواجه خواهد شد.
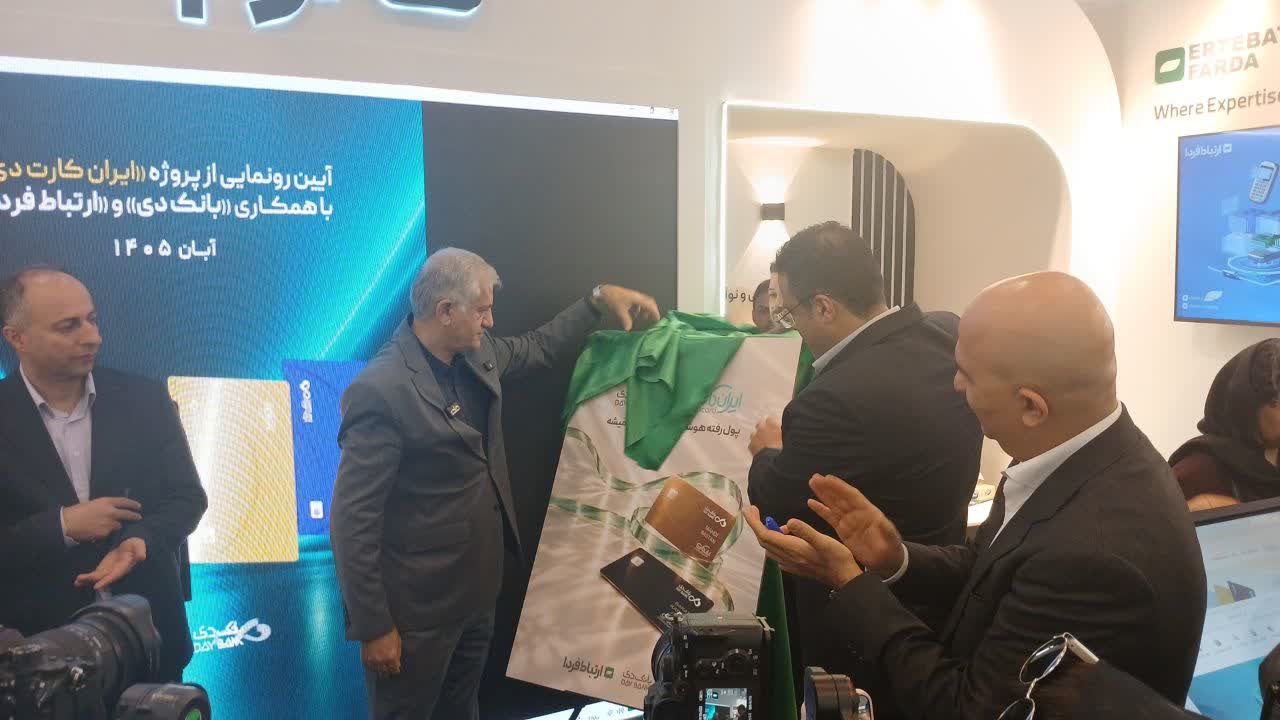
لازم به ذکر است در حاشیه برگزاری این نمایشگاه از پروژه ایران کارت دی نیز رونمایی شد.