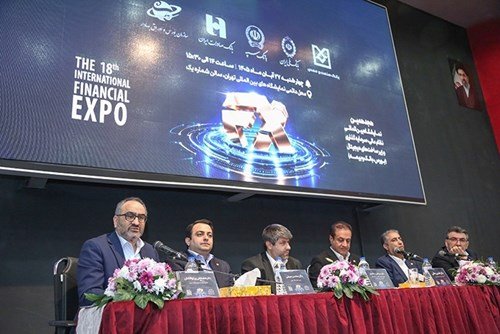
دکتر پرتوافکنان عضو هیات مدیره بانک سپه در نشست تخصصی “تامین مالی پروژههای بزرگ؛ همافزایی بازار پول و سرمایه در تامین مالیِ” هجدهمین نمایشگاه نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال، بر ضرورت تشکیل یک هاب اعتباری مشترک بین بازار پول و سرمایه برای تامین مالی پروژههای کلان ملی تاکید کرد.
به گزارش اقتصادتهران به نقل از پایگاه اطلاعرسانی بانک سپه، نشست تخصصی “تامین مالی پروژههای بزرگ؛ همافزایی بازار پول و سرمایه در تامین مالیِ”هجدهمین نمایشگاه نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال (بورس بانک و بیمه) به مدیریت دکتر مرتضی زمانی معاون سیاستگذاری و راهبردی وزارت اقتصاد و با حضور دکتر مصطفی پرتوافکنان عضو هیات مدیره بانک سپه، دکتر محسن سیفی مدیرعامل بانک ملی، دکتر محمود شایان مدیرعامل بانک صنعت و معدن، دکتر اقبالیراد عضو هیات مدیره بانک صادرات و دکتر محمد گودرزی مدیرعامل بورس اوراق بهادار تهران برگزار شد.
دکتر پرتوافکنان در این نشست، به تبیین شرایط نظام پولی کشور از زمان اجرای قانون عملیات بانکی بدون ربا در سه دوره زمانی از ابتدا تا سال ۱۳۸۶، از سال ۱۳۸۶ تا سال ۱۳۹۵ و دوره زمانی پس از آن پرداخت و گفت: طبق قانون و به دلیل شرایط خاصی که بانکها در این سه مقطع تاریخی داشتند، عمده تسهیلات به سه بخش پروژههای ملی، شرکتهای کوچک و متوسط و تسهیلات خرد اختصاص مییافت.
وی با بیان اینکه تا قبل از سال ۱۳۸۶ بانکها تنها دو درصد از منابع خود را میتوانستند به سرمایهگذاری مستقیم یا مشارکت حقوقی اختصاص دهند، افزود: شرکت سرمایهگذاری امید یکی از مواردی بود که توسط بانک سپه و با استفاده از این ظرفیت با ۶۰ میلیارد تومان ایجاد شد و امروز بیش از ۳۰۰ همت ارزش دارد.
عضو هیات مدیره بانک سپه تصریح کرد: پروژههای زنجیره تامین مالی فراوانی در حوزههای معدن، فولاد، نیروگاهها و سیمان توسط شرکت سرمایهگذاری امید انجام شد که توانست کشور را در این عرصهها خودکفا کند و زمانی هم که وارد بورس شد، یکی از بزرگترین شرکتهای بورسی و در واقع شکلدهنده بخش عمدهای از شرکتهایی با بازدهی مناسب در این حوزه بود.
دکتر پرتوافکنان یکی از ویژگیهای شرکتهای بزرگ تا پیش از سال ۱۳۸۶ را تامین مالی خارجی از طریق فاینانس، ریفاینانس، یوزانس و بازخرید (Buyback) عنوان کرد و افزود: بسیاری از این شرکتها بدون اینکه نیازی به شبکه بانکی داشته باشند تنها با ضمانتنامه شرکتی میتوانستند تجهیزات و پروژههای بسیار بزرگی را ایجاد و تعهدات خود را ایفا نمایند، بنابراین این شرکتها اصلاً نیازی به شبکه بانکی نداشتند، ضمن اینکه تقویتکننده نقدینگی شبکه بانکی نیز بودند.
وی ادامه داد: در واقع بخش بزرگی از منابع بانکها به واسطه ایجاد شرکتهایی بود که از طریق منابع مالی خارجی ایجاد میشدند، لذا بانکها تسهیلات خود را به سمت شرکتهای کوچک و متوسط هدایت میکردند.
دکتر پرتوافکنان در ادامه تصریح کرد: پس از سال ۱۳۸۶ و با آغاز تحریمها، این منابع بسیار محدود شد و شرکتهایی که روزی تامین کننده شبکه بانکی بودند، به نظام بانکی کشور وابسته شدند، در واقع از آن سال تا به امروز تمامی شرکت ها از شبکه بانکی و صندوق توسعه ملی تامین مالی میشدند. این محدودیتها تا سال ۱۳۹۵ ادامه داشت تا اینکه قانون رفع موانع تولید وضع شد.