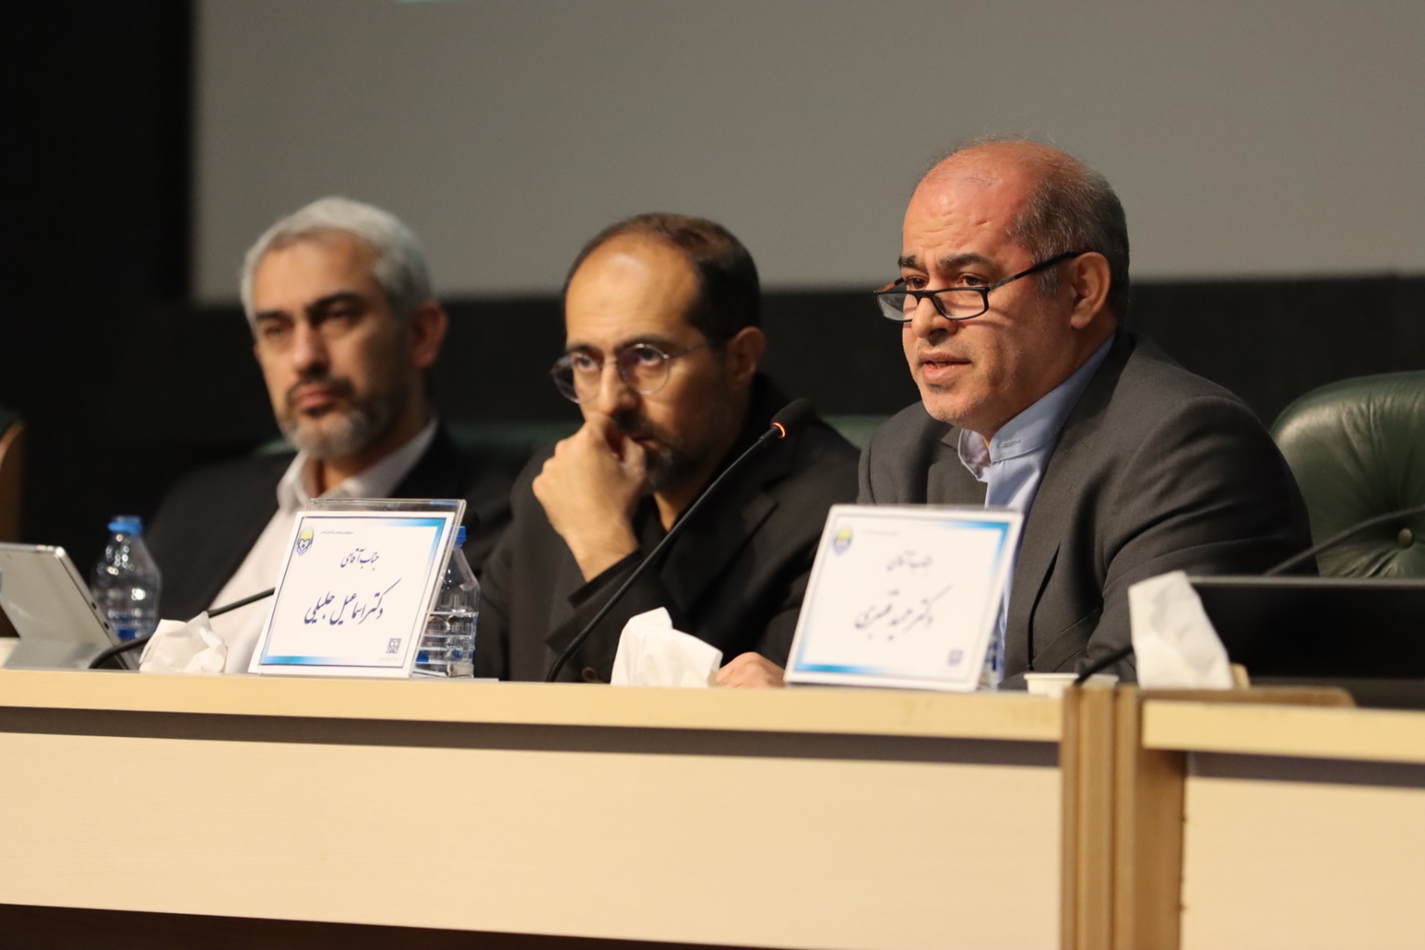
سرپرست و رئیس هیأت مدیره بانک دی به عنوان یکی از سخنرانان اصلی پنل تخصصی سی و چهارمین همایش بانکداری اسلامی با موضوع «اصلاح، بازسازی، گزیر، انحلال و تصفیه مؤسسات اعتباری» به بررسی چالشها و تحولات نظام بانکی کشور پرداخت.
به گزارش اقتصادتهران به نقل از روابطعمومی بانک دی؛ اسماعیل جلیلی در این همایش ضمن قدردانی از برگزاری همایشهای تخصصی مؤسسه آموزش بانکداری با اشاره به اهمیت ارائه مقالات، پنلهای تخصصی همایش و رویکردهای جدید ارائه شده تأکید کرد که امیدوارم دانش ایجاد شده از این همایشهای تخصصی به صنعت بانکداری و نظام بانکی بهخصوص در بخش نظارت بانک مرکزی کمک کرده و در آینده شاهد پویایی بیشتر و خروج از چالشها و نوساناتی که صنعت بانکداری کشور با آن مواجه است، باشیم.
وی به تاریخچه تدوین قانون بانک مرکزی و تأثیر آن بر نظام بانکی کشور در دهه ۹۰ پرداخت و تأکید کرد: این قانون به دلیل جامعیت و دریافت تجربه و سیاستهای دولتهای مختلف از جامعیت بیشتری نسبت به قوانینی که در یک دوره کوتاه به تصویب میرسند، داشته و میتواند به بهبود وضعیت بانک مرکزی و صنعت بانکداری کمک کند اما کارشناسان باید به این سؤال پاسخ دهند که آیا این قانون که نتیجه آزمون و خطاهای قوانین پیش از خود بوده است، ظرفیت پاسخگویی به شرایط آتی نظام بانکی، بالاخص بانکداری دیجیتال و هوشمند و رقابتی را خواهد داشت یا خیر؟
جلیلی با اشاره به چالشهای موجود در نظام بانکی و چالش «اصلاح، بازسازی و گزیر مؤسسات اعتباری» گفت: از بعد محتوایی مفهوم گریز خود تابعی از انحراف و تخلف از قوانین و مقررات تلقی میشود که این مهم مبتنی بر اولویتها و رویکردهای اقتصادی دولتها است و میدانیم که عملکرد بانکها تا حدود زیادی متأثر از سیاستهای دولتها در زمینه اولویت برنامههای اقتصادی اعم از اقتصاد آزاد، بازار رقابتی، اقتصاد دولتی و اقتصاد اسلامی بوده است.
وی ادامه داد: فعالیت یک بنگاه اقتصادی مانند بانک متأثر از عوامل متعددی از جمله سیاستهای اقتصادی حاکم بر کشور، عملکرد بنگاه اقتصادی که خود ناشی از الزامات و شرایطی است که صنعت در آن قرار گرفته، اهداف و مأموریت آن بنگاه اقتصادی و فرایندها و عملیاتی درونی آن است.
در بحث گریز، از بعد نظارتی ، بر اساس شاخصهایی که در قانون تصریح شده، مقام ناظر یعنی بانک مرکزی، بر اساس مشاهده عدم تعادل در ترازنامه بانک، فشار برای اصلاح مؤسسه اعتباری را در دستور کار قرار میدهد، در حالیکه بسیاری از انحرافها و عدم تعادلها در نظام بانکی ناشی از شرایط اقتصادی کشور است که بانکدار در آن نقشی نداشته است. لذا ایجاد محدودیت برای بانک پیش از آنکه به تقویت منجر شود، فرصتها را از بنگاه در بازار رقابتی سلب میکند.